扫描下载APP
其它方式登录
Hyperliquid的预测市场HIP-4在产品设计上具备创新优势,如统一账户、保证金共用、自动结算与模板化规则,但实际成交规模远落后于Kalshi和Polymarket,仅为其约1/1400;当前依赖补贴驱动、用户集中于专业交易者、话题覆盖窄、流动性薄弱,尚未形成可持续的市场生态。
文章揭示加密对冲基金在跨平台对冲操作中面临的核心矛盾:即使整体投资组合盈利,因交易所保证金系统相互割裂、盈利资金无法跨平台实时划转,仍可能被单边强平,导致对冲失效并暴露方向性风险。问题根源在于CME、Hyperliquid等平台独立执行保证金规则,缺乏协同风控机制。
Papertrade上线后早期机制迅速失衡,真实交易者净亏损3240万美元,其中2630万美元被早期大额质押者瓜分;套利者通过跨平台价差操纵获利,而规模刷量者凭借高质押量获取长期分红收益;当前LP资金池严重不足,10月17日起分红门槛升至1000万美元,新入场者回本周期漫长且风险极高。
AI Agent兴起并未如年初预期依赖加密货币支付,而是优先采用现有银行卡网络;Crypto的核心价值转向隐私保护、金融自主权与智能代理交互体验;Hyperliquid等项目正在拓展新市场而非简单蚕食中心化交易所;未来Crypto将融入金融科技底层,'Crypto VC'分类或将消失。
Jez作为前传统金融量化交易员和PaperTrade联合构建者,主张普通人应避免高杠杆衍生品交易,专注高信念现货持仓;强调投机潮是真实回报压缩下的结构性趋势,不可逆;看好onchain永续合约(perps)赛道长期增长,认为其市场整体还将涨10倍;倡导通过深度参与优质项目、构建高质量圈子和理性风险管理实现财富跃迁。
PaperTrade是基于HyperEVM的合成永续合约平台,上线即引发热潮,以1000倍杠杆和‘亏损挖矿’机制(亏损获PAPER代币)吸引用户,交易者直接与USDC流动性池对赌;但因资金池规模受限导致赢家排队领利、小额订单执行延迟,且依赖Hyperliquid报价引发价格操纵争议;初期狂热后持仓快速回落,可持续性取决于PAPER分红机制与市场估值。
链上永续合约生态正经历结构性演进,去中心化交易所份额升至13%,Hyperliquid以56%未平仓量主导市场;核心增长催化剂是现实世界资产(RWA)的引入与24/7全天候交易能力,如原油、纳斯达克100指数和黄金等RWA永续合约显著扩大用户覆盖与交易深度。
国庆假期DeFi领域呈现三大趋势:交易基础设施向全品类衍生品(如Hyperliquid布局链上期权)升级;真实资产(RWA)、稳定币及链上外汇(如EURe/frxUSD)加速对接传统金融场景;协议通过可编程合规架构(Uniswap v4 Hook)、法律实体建设(Aave Foundation)和收费机制改革(Lido EarnUSD)强化与现实金融体系的融合。
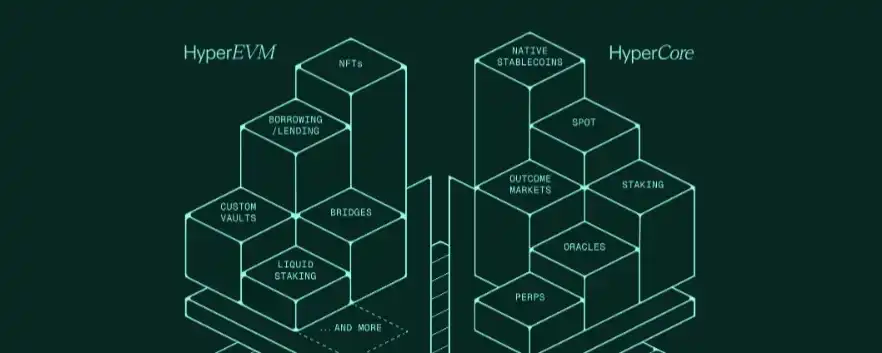
Hyperliquid 创始人 Jeff 阐述其核心愿景:构建承载所有金融活动的中立基础设施,通过精炼可组合的底层原语(如HIP-3无许可市场、HIP-4期权支持、组合保证金)逐步扩展至现货、期权、现实资产代币化等领域;强调透明订单簿、协议化优先费销毁等机制对金融公平与效率的革新,拒绝DeFi与TradFi的割裂叙事,主张统一的全球金融系统。
文章采用统一标准(OTS供应量与2026年9月盈利年化)对比Hyperliquid和Lighter的市盈率,结果显示Lighter为88.1倍,Hyperliquid为43.3倍,即前者估值约为后者两倍;强调该结果仅反映当前盈利口径下的相对估值水平,并非对定价合理性的判断。
文章分析Hyperliquid生态中流动性质押与收益金库难以维系的根本原因:其原生组合保证金机制抽离流动性,抑制循环借贷,导致依赖生息衍生品的传统DeFi原语(如LST、代币化金库)失效;提出转向以HYPE质押效用(如手续费折扣、市场准入权)为核心的新型DeFi范式,强调与HyperCore市场结构互补而非竞争。
Hyperliquid的预测市场HIP-4在产品设计上具有创新优势,如统一账户、共享保证金、前置结算规则和低进场成本,但交易规模远落后于Kalshi和Polymarket,成交额差距达1400倍;其增长依赖外部场所补贴,流动性薄弱,用户以专业交易者为主,缺乏事件驱动的内容供给与大众分发渠道,尚未形成独立市场规模。
HIP-4是Hyperliquid推出的预测市场功能,设计上具创新性:与永续合约共享账户、保证金和撮合引擎,支持快速对冲;结算规则前置、收费模式倒置(离场收费)、开放场所部署但参与度低。然而其成交规模远落后于Kalshi和Polymarket(差距约1400倍),主因事件覆盖少、分发渠道弱、用户以专业交易者为主而非大众预测者,且经济模型不可持续——手续费收入不及单家质押收益的一半。
Hyperliquid 将把 AQAv2 框架下首笔约 1458 万美元 USDC 储备收益转入援助基金,用于公开市场回购并销毁 HYPE 代币;此举使回购资金来源不再依赖交易量,新增稳定币收益这一稳定、与成交量脱钩的‘第二燃料线’,年化回购能力有望超 9 亿美元。
文章梳理了15个加密项目在Token收益机制上的差异,重点分析其收入来源、回购比例、销毁与否、是否向持有者分配等核心维度,揭示不同项目在价值捕获设计上的实质性区别,强调自动回购与销毁机制更具确定性,而DAO决策或仅回购不销毁等方式对持币者实际收益影响有限。